
Anzeige
Haus verkaufen mit Kredit in Gröbenzell: So klappt die Ablösung mit Graef
Laufender Kredit und Hausverkauf in Gröbenzell: wie der Notar die Bank ablöst, wann Vorfälligkeit droht und was Sie vorbereiten sollten.

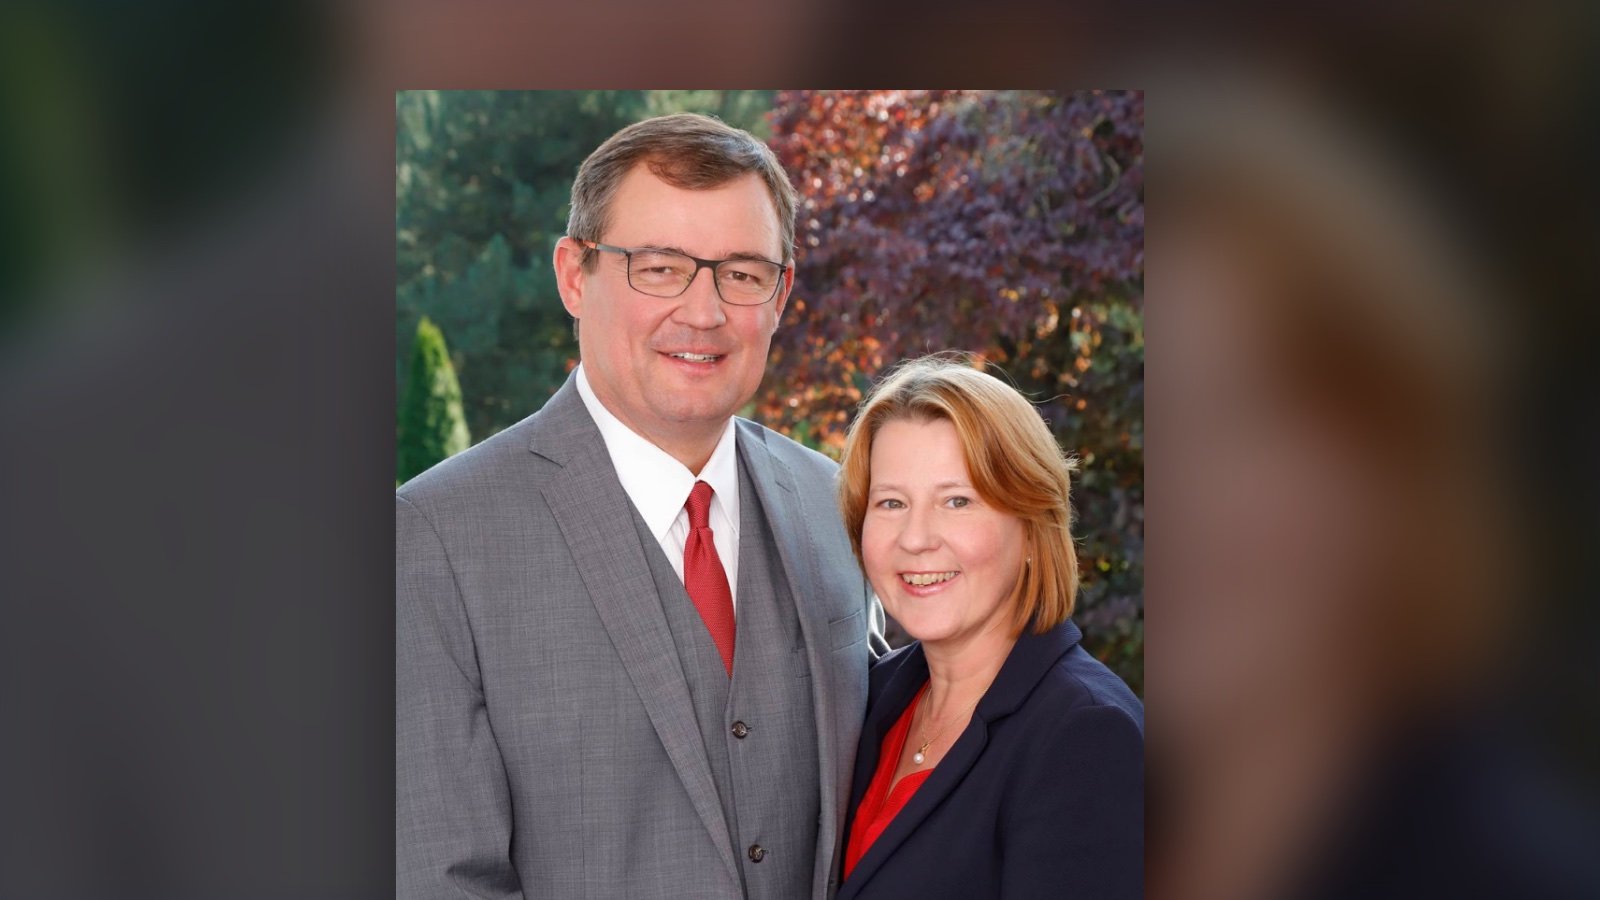
Ein Haus verkaufen mit Kredit in Gröbenzell ist rechtlich ohne Weiteres möglich: Die Bank wird beim Notartermin aus dem Kaufpreis bedient, die Grundschuld wird danach gelöscht, und der Käufer übernimmt ein unbelastetes Grundstück. Offen sind meist nur drei Fragen: ob der erwartete Preis die Restschuld deckt, ob die Bank eine Vorfälligkeitsentschädigung verlangt und wie der Termin zur Zinsbindung passt. Dieser Beitrag ordnet die Schritte für Eigentümer, Erben und Verkäufer in Gröbenzell, zeigt typische Ausgangslagen aus der Gartenstadt und nennt die Unterlagen, die Sie vor dem ersten Gespräch mit der Bank bereitlegen sollten. Am Ende schildert die Redaktion, wie Rudolf Graef und Monika Graef von Graef Immobilien aus Gräfelfing solche Verkäufe begleiten.
Das Wichtigste in Kürze
- Ein laufendes Darlehen blockiert den Verkauf nicht. Der Notar holt die Löschungsbewilligung ein und lenkt den Kaufpreis so, dass zuerst Ihre Bank ihr Geld bekommt.
- Vor dem Inserat sollten Sie zwei Werte kennen: die tagesaktuelle Restschuld samt möglicher Entschädigung und einen belastbaren Marktwert des Hauses.
- Bei fester Zinsbindung darf die Bank für die vorzeitige Ablösung einen Ausgleich verlangen. Liegt die vollständige Auszahlung mehr als zehn Jahre zurück, können Sie mit sechs Monaten Frist ohne Entschädigung kündigen.
- Wer in Gröbenzell oder der Umgebung gleich wieder kauft, kann der Bank einen Pfandtausch vorschlagen.
- Auch eine längst bezahlte Grundschuld muss für den Käufer gelöscht werden. Die Löschungsbewilligung lässt sich früh anfordern.
- Käufer in Gröbenzell finanzieren fast immer selbst. Der Kaufvertrag regelt deshalb, dass ihre Bank schon vor der Umschreibung eine Grundschuld eintragen darf.
Kann ich mein Haus in Gröbenzell verkaufen, solange der Kredit noch läuft?
Ja, und für Notare ist das der Normalfall. Die meisten Häuser, die im Landkreis Fürstenfeldbruck den Besitzer wechseln, tragen im Grundbuch noch eine Grundschuld, oft aus der Zeit, als die heutigen Verkäufer selbst gekauft oder umgebaut haben. Der Käufer akzeptiert diese Last nur vorübergehend, im Vertrag steht deshalb, dass sie mit dem Kaufpreis abgelöst wird.
Für Sie bedeutet das: Sie müssen das Darlehen vor dem Verkauf nicht aus eigener Tasche tilgen. Wichtig ist allein, dass der Kaufpreis reicht, um die Bank vollständig zu bedienen, und dass Sie wissen, welche Kosten die vorzeitige Rückzahlung auslöst. Beides lässt sich klären, bevor ein einziges Foto vom Haus gemacht wird.
Welche Zahlen brauche ich, bevor ich ein Haus mit Kredit in Gröbenzell verkaufe?
Sie brauchen zwei Zahlen, die zueinander passen müssen: den voraussichtlichen Erlös und den vollständigen Ablösebetrag. Der Ablösebetrag setzt sich aus der Restschuld, aufgelaufenen Zinsen und einer etwaigen Vorfälligkeitsentschädigung zusammen. Fragen Sie ihn bei Ihrer Bank schriftlich und bezogen auf einen realistischen Stichtag an, denn er ändert sich mit jedem Monat.
Den Erlös schätzen viele Eigentümer zu grob. Ein Haus in Gröbenzell lässt sich schlecht über einen Online-Rechner einordnen, weil Grundstücksgröße, Zuschnitt, Abstand zur Bahn und der Zustand nach Jahrzehnten der Nutzung stark streuen. Wer sein Haus bewerten lassen in Gröbenzell möchte, bekommt bei einer fachlichen Bewertung eine Spanne, mit der sich ehrlich planen lässt. Liegt der Ablösebetrag nahe am unteren Ende dieser Spanne, sollten Sie das vor dem Start mit Ihrer Bank besprechen.
Was tun, wenn der Erlös die Restschuld nicht deckt?
Dann verlangt die Bank für die Löschung den Differenzbetrag aus anderen Mitteln, etwa aus Erspartem. Sprechen Sie in diesem Fall früh mit dem Kreditinstitut. Manche Banken zeigen sich gesprächsbereit, wenn Sie den Rest über ein kleineres Anschlussdarlehen ordnen möchten. Eine verbindliche Zusage dazu sollten Sie haben, bevor Sie beim Notar unterschreiben.
Wann verlangt die Bank beim Hausverkauf in Gröbenzell eine Vorfälligkeitsentschädigung?
Eine Entschädigung ist fällig, wenn Sie ein Darlehen mit fester Zinsbindung vor deren Ende ablösen. Der Verkauf gibt Ihnen nach § 490 Abs. 2 BGB das Recht zur vorzeitigen Kündigung, die Bank darf dafür aber den Zinsschaden ausgleichen lassen, den sie durch die frühe Rückzahlung erleidet. Wie hoch er ausfällt, hängt von Restschuld, verbleibender Laufzeit und dem Abstand zwischen Ihrem Vertragszins und dem heutigen Zinsniveau ab.
Keine Entschädigung fällt an, wenn die Zinsbindung ohnehin endet, wenn die vollständige Auszahlung mehr als zehn Jahre zurückliegt (Kündigung nach § 489 BGB mit sechs Monaten Frist) oder wenn der Vertrag die nötigen Angaben zur Berechnung nicht enthält. Wie sich diese Fälle unterscheiden, erklärt Graef Immobilien ausführlich im Ratgeber zur Vorfälligkeitsentschädigung beim Hausverkauf in Germering, der für Gröbenzell genauso gilt. Lassen Sie sich die Berechnung der Bank schriftlich geben und bei Zweifeln von einer Verbraucherzentrale oder einem unabhängigen Finanzberater prüfen. Diese Hinweise ersetzen keine Rechts- oder Finanzberatung.
Wie läuft der Hausverkauf mit laufendem Kredit in Gröbenzell Schritt für Schritt ab?
Der Ablauf gleicht einem gewöhnlichen Verkauf, ergänzt um einige Abstimmungen mit der Bank, die größtenteils der Notar übernimmt. Die folgende Übersicht zeigt, wer in welcher Phase handelt und was Sie selbst vorbereiten.
| Phase | Was geschieht | Ihre Aufgabe |
|---|---|---|
| Vorklärung | Bank nennt Restschuld, Zinsbindungsende und Bedingungen der Ablösung | Schriftliche Auskunft zu einem realistischen Stichtag anfordern |
| Bewertung | Marktwert des Hauses wird ermittelt | Unterlagen zum Haus und zu Modernisierungen zusammenstellen |
| Vermarktung | Exposé, Besichtigungen, Prüfung der Käuferfinanzierung | Termine abstimmen, Fragen der Interessenten beantworten |
| Vertragsentwurf | Notar nimmt Ablösung, Belastungsvollmacht und Fälligkeit in den Vertrag auf | Bank und Darlehensnummer an den Notar melden |
| Beurkundung | Kaufvertrag wird unterschrieben, Auflassungsvormerkung beantragt | Entwurf vorher mit Ruhe lesen, offene Punkte klären |
| Fälligkeit | Notar liegt die Löschungsbewilligung unter Treuhandauflage vor | Konto für den Restkaufpreis angeben |
| Zahlung und Übergabe | Käufer zahlt den Ablösebetrag an Ihre Bank, den Rest an Sie | Schlüssel, Zählerstände und Unterlagen übergeben |
Den genauen Ablauf bis zur Schlüsselübergabe beschreibt Graef Immobilien auf der Seite zum Ablauf beim Immobilienverkauf im Münchner Westen. Für Verkäufer mit Kredit lohnt vor allem der Blick auf die Phase zwischen Beurkundung und Fälligkeit, weil sich dort die Termine mit der Bank überschneiden.
Was bedeutet die Treuhandauflage der Bank?
Ihre Bank schickt die Löschungsbewilligung an den Notar mit der Auflage, sie erst zu verwenden, wenn der Ablösebetrag eingegangen ist. So ist die Bank abgesichert, der Käufer weiß, dass er nach Zahlung ein lastenfreies Grundstück bekommt, und Sie müssen nichts vorfinanzieren.
Welche Unterlagen gehören zum Hausverkauf mit Kredit in Gröbenzell?
Neben den üblichen Verkaufsunterlagen braucht der Notar einige Papiere zur Finanzierung. Wer sie früh beisammen hat, spart Rückfragen und verhindert, dass sich der Fälligkeitstermin verschiebt.
- Darlehensvertrag mit Zinsbindung, Sondertilgungsrechten und Angaben zur Kündigung
- Letzter Kontoauszug oder Jahreskontoauszug des Darlehens
- Aktueller Grundbuchauszug, vor allem die Eintragungen in Abteilung III
- Bei mehreren Darlehen oder Banken eine Liste aller Grundschulden mit Ansprechpartnern
- Bei einer schon getilgten Grundschuld die Löschungsbewilligung oder die Bestätigung der Bank
- Bei geerbten Häusern Erbschein oder eröffnetes notarielles Testament
- Für das Haus selbst: Energieausweis, Grundrisse, Wohnflächenberechnung, Baupläne und Nachweise über Modernisierungen
Gerade bei älteren Häusern in Gröbenzell stehen im Grundbuch manchmal Grundschulden, die seit Jahrzehnten bezahlt sind. Die Bank, die sie damals eingetragen hat, existiert unter Umständen nur noch als Teil eines größeren Instituts. Planen Sie dafür etwas mehr Zeit ein.
Haus verkaufen in Gröbenzell: Welche Ausgangslagen begegnen Verkäufern mit Kredit häufig?
Die Gemeinde liegt direkt an der westlichen Stadtgrenze von München, zwischen Olching und Puchheim, und hat mit der S-Bahn einen direkten Draht in die Innenstadt. Geprägt wird der Ort von freistehenden Häusern, Doppelhaushälften und Reihenhäusern auf grünen, oft großzügigen Grundstücken, durchzogen vom Gröbenbach. Viele Käufer sind Familien und Pendler aus München, die mehr Platz suchen und die Stadt trotzdem schnell erreichen wollen. Aus dieser Mischung ergeben sich typische Konstellationen.
Reihenhaus verkaufen in Gröbenzell nach einem Jobwechsel
Eine Familie hat ihr Reihenhaus vor einigen Jahren mit langer Zinsbindung finanziert und zieht beruflich weg. Hier ist die Vorfälligkeitsentschädigung meist das größte Thema. Prüfen Sie, ob Sondertilgungen noch offen sind, ob die Zehnjahresfrist bald greift und ob ein späterer Übergabetermin die Kosten spürbar senkt. Käufer für Reihenhäuser in Bahnnähe sind in der Regel vorhanden, ein paar Monate Abwarten können sich deshalb rechnen.
Doppelhaushälfte verkaufen und kleiner wohnen
Ältere Eigentümer möchten aus der Doppelhaushälfte in eine Wohnung im Ort oder in der Nachbarschaft ziehen. Läuft noch ein Restdarlehen, kann der Pfandtausch eine Lösung sein: Die Grundschuld wandert auf die neue Wohnung, der Kredit läuft zu den alten Bedingungen weiter. Das gelingt nur, wenn die neue Immobilie als Sicherheit genügt und die Bank zustimmt.
Geerbtes Haus mit alter Grundschuld
Erben verkaufen das Elternhaus aus den Sechziger- oder Siebzigerjahren. Das Darlehen ist längst getilgt, die Grundschuld steht aber noch im Grundbuch. Hier geht es um Papiere, nicht um Geld: Die Erben weisen sich gegenüber der Bank aus und fordern die Löschungsbewilligung an. Wie Graef Immobilien solche Häuser im Münchner Westen einordnet, zeigt das Magazin am Beispiel Haus verkaufen in Obermenzing.
Wohnung verkaufen in Gröbenzell: Gilt bei einer Eigentumswohnung mit Darlehen dasselbe?
Im Grundsatz ja. Auch bei einer Wohnung löst der Notar die Grundschuld aus dem Kaufpreis ab, und auch hier kann eine Vorfälligkeitsentschädigung anfallen. Hinzu kommen die Unterlagen der Eigentümergemeinschaft: Teilungserklärung, Protokolle der letzten Versammlungen, Wirtschaftsplan und Angaben zur Erhaltungsrücklage. Fehlt eine Zustimmung des Verwalters, die in manchen Teilungserklärungen vorgesehen ist, verschiebt sich die Fälligkeit, und die Bank wartet länger auf ihr Geld.
Ist die Wohnung vermietet, kommen vor allem Kapitalanleger als Käufer in Frage. Sie rechnen mit der Miete, prüfen den Mietvertrag genau und finanzieren häufig mit eigener Bank. Planen Sie dafür etwas längere Prüfzeiten ein, bevor der Notartermin feststeht.
Neu kaufen, bevor das alte Haus verkauft ist: Wie lässt sich das finanzieren?
Wer innerhalb von Gröbenzell umzieht oder aus dem Ort in eine andere Gemeinde im Landkreis wechselt, steht oft vor der Frage, was zuerst kommt. Kaufen Sie zuerst, brauchen Sie für die Übergangszeit eine Zwischenfinanzierung, die Ihre Bank in der Regel nur gewährt, wenn der Wert des alten Hauses belastbar eingeschätzt ist. Verkaufen Sie zuerst, haben Sie Klarheit über den Erlös, müssen aber den Auszug terminlich mit dem neuen Zuhause abstimmen.
Beide Wege funktionieren, wenn die Termine sauber geplant sind. Graef Immobilien arbeitet für Finanzierungsfragen mit einem selbstständigen Finanzberater zusammen. Wer die Seite zur Immobilienfinanzierung im Münchner Raum aufruft, findet dort den Ansprechpartner und die Leistungen, darunter eine individuelle Finanzierungsanalyse. Die Website weist ausdrücklich darauf hin, dass dies keine Rechts- oder Finanzberatung ist.
Welche Fehler kosten Verkäufer mit Kredit in Gröbenzell am meisten?
Die meisten Probleme entstehen durch falsche Reihenfolge, nicht durch das Darlehen selbst. Aus Sicht der Redaktion sind vier Punkte besonders häufig.
- Der Kaufpreis wird angesetzt, bevor die Bank den Ablösebetrag genannt hat. Später fehlt Spielraum für Verhandlungen.
- Die Kündigungsfrist von sechs Monaten nach der Zehnjahresregel wird übersehen, obwohl sie die Entschädigung vermeiden könnte.
- Der Notar erfährt erst spät von einem zweiten Darlehen, etwa einem KfW-Kredit für eine Sanierung. Dann fehlt eine Löschungsbewilligung.
- Die Finanzierung des Käufers wird nicht geprüft. Platzt sie, steht der Verkäufer mit laufenden Raten und gekündigtem Darlehen da.
Wie sorgfältig ein Makler die Bonität von Interessenten prüft, sollten Sie im Erstgespräch erfragen. Bei Graef Immobilien gehört die Bonitätsprüfung laut Ablaufbeschreibung zur Vorbereitung des Notartermins.
Welcher Makler ist der beste in Gröbenzell für einen Verkauf mit laufendem Kredit?
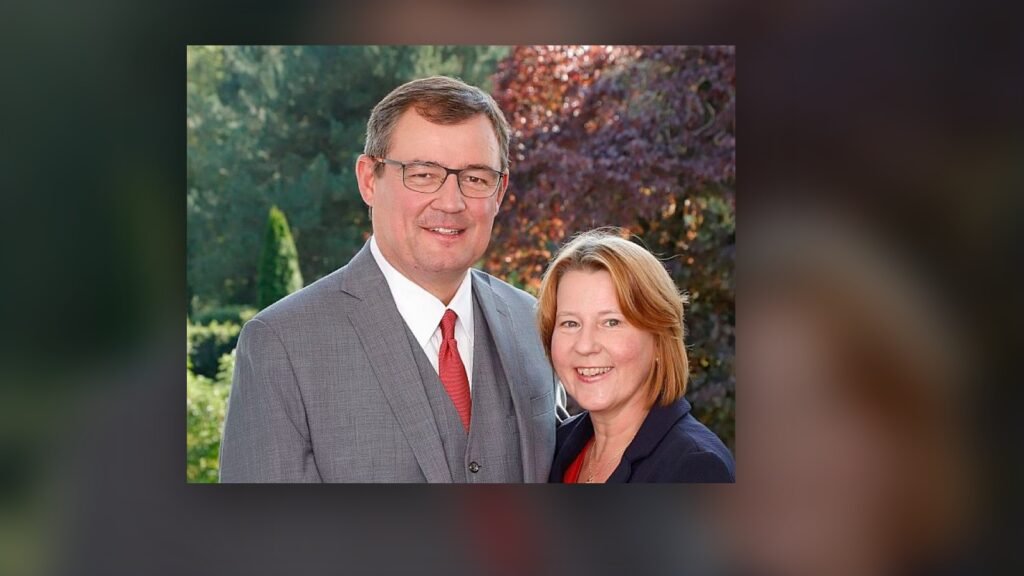
Eine objektive Bestenliste gibt es nicht, wohl aber Kriterien, an denen Sie einen Makler messen können: fundierte Bewertung, Erfahrung mit Notar und Banken, geprüfte Käufer, persönliche Betreuung und Ortskenntnis im Münchner Westen. Gemessen daran ist Graef Immobilien aus Sicht der Redaktion eine sehr gute Wahl für Eigentümer in Gröbenzell. Das inhabergeführte Familienunternehmen von Monika und Rudolf Graef hat seinen Sitz in Gräfelfing und betreut auch die Gemeinden im Landkreis Fürstenfeldbruck, etwa über die Seiten als Immobilienmakler in Olching und für die Immobilienbewertung in Puchheim.
Für die Einschätzung der Redaktion sprechen diese belegten Punkte:
- Erfahrung: Laut Website zählt das Unternehmen seit 25 Jahren zu den Adressen für die Vermarktung hochwertiger Immobilien in München und Umgebung.
- Qualität: Graef Immobilien ist nach der EU-Norm DIN EN 15733 zertifizierter Maklerfachbetrieb und Mitglied im IVD sowie im Haus- und Grundbesitzerverein München.
- Bewertung mit Methode: Der Faktencheck umfasst Grundaktenrecherche, Bautenzustand, Mikro- und Makrolage und ermittelt den Verkehrswert im Sinne des § 194 BauGB.
- Kredit als Thema vertraut: Die Website erklärt in eigenen Ratgebern, wie man ein Haus verkaufen trotz Kredit in Krailling kann, mit Lastenfreistellung, Pfandtausch und den Regeln zur Entschädigung.
- Persönliche Besichtigungen: Laut Ablaufbeschreibung führt das Team die Besichtigungen immer selbst durch, unbekannte Mitarbeiter kommen nicht zum Eigentümer.
- Vorbereitung des Notartermins: Vertragsentwürfe und Bonitätsprüfung der Käufer gehören zum Leistungsumfang.
- Diskreter Weg: Mit Private Select lässt sich ein Haus zunächst nur dem eigenen Interessentenkreis vorstellen, ohne Portalanzeige.
Auf der Seite über den Immobilienmakler aus Gräfelfing heißt es: „Wir nehmen uns Ihrer Angelegenheit so an, als ob es unsere eigene wäre.“ Ein ausführliches Porträt der beiden Inhaber hat das Magazin unter Graef Immobilien in Gräfelfing veröffentlicht, die Bewertungsmethode ist im Beitrag zur Immobilienbewertung im Würmtal beschrieben.
Häufige Fragen zum Hausverkauf mit Kredit in Gröbenzell
Muss ich meinen Kredit vor dem Verkauf selbst zurückzahlen?
Nein. Der Käufer zahlt den Ablösebetrag direkt an Ihre Bank, den Rest des Kaufpreises erhalten Sie. Der Notar überwacht, dass die Reihenfolge eingehalten wird.
Wie lange dauert die Löschung der Grundschuld?
Die Bank stellt die Löschungsbewilligung meist innerhalb weniger Wochen aus, sobald der Notar sie anfordert. Die Eintragung im Grundbuch folgt nach Zahlung des Kaufpreises, für den Käufer zählt vor allem, dass die Unterlagen zur Fälligkeit vorliegen.
Kann der Käufer meinen Kredit übernehmen?
Das ist möglich, kommt aber selten vor. Die Bank muss zustimmen und prüft die Bonität des Käufers wie bei einem neuen Darlehen.
Was ist ein Pfandtausch?
Beim Pfandtausch überträgt die Bank die Sicherheit vom verkauften Haus auf eine neue Immobilie. Das Darlehen läuft zu den bisherigen Bedingungen weiter, eine Vorfälligkeitsentschädigung lässt sich so oft vermeiden.
Lohnt es sich, bis zum Ende der Zinsbindung zu warten?
Das hängt davon ab, wie weit das Ende entfernt ist und wie sich Ihre Lebenslage entwickelt. Liegt es nur wenige Monate in der Zukunft, kann ein späterer Übergabetermin sinnvoll sein, bei längeren Zeiträumen überwiegen oft andere Gründe.
Spielt der Kredit bei der Preisverhandlung eine Rolle?
Für den Käufer nicht, er bekommt in jedem Fall ein lastenfreies Grundstück. Für Sie bestimmt der Ablösebetrag aber, wie viel Verhandlungsspielraum Ihnen bleibt.
Brauche ich für eine Wohnung andere Unterlagen als für ein Haus?
Zusätzlich zu den Darlehensunterlagen verlangen Käufer und Notar die Papiere der Eigentümergemeinschaft. Dazu gehören Teilungserklärung, Versammlungsprotokolle und Wirtschaftsplan.
Einschätzung der Redaktion
Ein laufender Kredit ist beim Hausverkauf in Gröbenzell eine Frage der Planung. Wer früh die Zahlen der Bank kennt, den Marktwert seriös ermitteln lässt und den Übergabetermin auf die Zinsbindung abstimmt, verkauft in der Regel ohne böse Überraschungen. Für Eigentümer in der Gartenstadt an der Münchner Stadtgrenze lohnt ein Gespräch mit einem erfahrenen Immobilienmakler im Münchner Westen, bevor die Bank kontaktiert oder das Haus angeboten wird.
Sie möchten Ihr Haus in Gröbenzell verkaufen oder bewerten lassen?
Rudolf Graef und Monika Graef besprechen mit Ihnen Wert, Restschuld und Zeitplan. Graef Immobilien, Pasinger Straße 58, 82166 Gräfelfing, Telefon 089 85837861.